电竞产业过去十年的叙事像一出标准三幕剧:第一幕是资本蜂拥,俱乐部席位拍出天价,选手薪水跟着泡沫水涨船高;第二幕是退潮,疫情后赞助收缩、估值腰斩,多支豪门俱乐部裁员卖席位;第三幕正在上演,也最容易被误读——行业没有死,它只是不再赚流量的钱,开始赚基础设施的钱。
门票与转播走不通的老路
传统体育的商业三支柱是门票、转播、赞助,电竞照搬这套模型时,前两根柱子就是歪的。电竞场馆的上座率依赖免费票与赠票维持氛围,单场门票收入常常覆盖不了搭建成本;转播平台握有流量分发权,内容方谈不下可观的版权价格,因为观众可以免费看,这在长视频时代是铁律。
赞助曾是唯一健康的收入,但电竞赞助商的画像暴露了脆弱性:车、手机、能量饮料,全是年轻男性流量导向的品牌,行业预算一收缩,这些合约最先被砍。靠单一收入支柱的商业模式,在资本市场的定价里从来都是折价的。
于是行业被迫回答一个根本问题:如果赛事本身不直接赚钱,它在整条产业链里到底扮演什么角色。答案在近年逐渐清晰:赛事是电竞的引流入口与信用背书,真正的现金流在下游。
俱乐部的新资产表
新一代俱乐部的收入结构里,选手转会费与比赛奖金的占比持续下降,内容分发、粉丝电商、青训输出与品牌授权成了大头。头部俱乐部把自己经营成MCN与消费品牌:训练基地直播、选手个人频道、联名周边,这些业务的毛利远高于赛事本身。
选手资产的定义也在变。数据与录像让竞技水平的评估趋同,稀缺的不再是打得好的人,而是有叙事能力的人——能带动直播频道、能撑起纪录片、能让粉丝为城市荣誉感买单的选手,商业价值是纯竞技型选手的数倍。俱乐部的选材委员会里,市场部门的话语权肉眼可见地上升。
青训体系则成了最像传统体育的资产。体系化的青训不仅能低成本供给阵容,还能向下游联赛输出球员收取培养补偿,一家在二三级联赛有影响力的俱乐部,光靠人才批发就能盈亏平衡。这是泡沫时代没有人认真算的账,如今成了教科书。
城市与平台的基础设施角色
产业重构中最积极的买家是地方政府与互联网平台。电竞入亚与部分城市的产业扶持政策,让场馆、产业园、人才补贴成为公共投资标的;平台则发现,电竞是少数能同时触达Z世代男性与泛娱乐用户的场景,愿意用流量倾斜换取独家内容与会员转化。
对俱乐部与赛事方而言,这意味着收入来源从B端赞助单点,扩展到G端场馆运营与C端会员服务的多点结构。主场化、城市化虽然增加了运营成本,却换来了政府关系、本地粉丝与线下消费这些抗周期的资产。
平台侧的基础设施化更深刻:云游戏、赛事技术服务、直转播中台,电竞公司开始向全行业出售技术栈。当年为办赛自研的导播系统与数据平台,如今是实打实的对外营收,这是流量生意沉淀下来的真正家底。
世界杯模式与全球治理
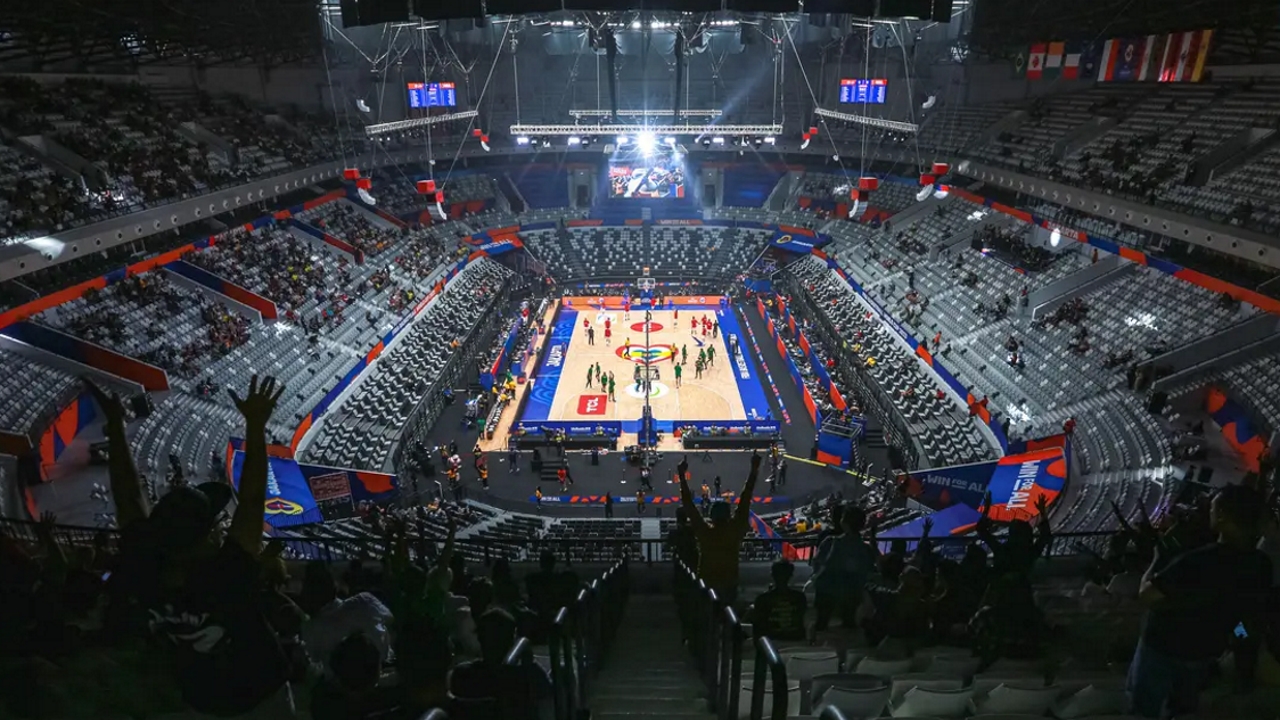
电竞世界杯这类超级赛事的入场,标志着产业进入整合期:沙特资本用巨额奖金池把分散的项目头部赛事聚拢到一个日历与一个品牌下,重构了赛事的注意力分配。对俱乐部,这是新的收入洼地;对项目方,这是不得不合作的渠道。
更深远的是治理层的补课。选手合同标准化、跨俱乐部的转会规则、纪律仲裁与反假赛体系,这些传统体育花了一百年沉淀的制度,电竞正在十年内速成。制度完善的速度,决定这个产业从风口变成基础设施的成色。
判断电竞的终局,别再看决赛之夜的弹幕数量,去看它的俱乐部能不能在没有奖金的年份活着,去看它的选手退役后有多少条职业出口。流量生意证明谁最受欢迎,基础设施生意才决定谁离不开。